
Doanh nghiệp chưa có công đoàn cơ sở có phải đóng kinh phí công đoàn không? Có cần mở tài khoản ngân hàng cho công đoàn trước khi nộp? “Tài khoản định danh” là gì và phải đăng ký ở đâu?
Đây là những điểm SME và Startup rất dễ nhầm. Đặc biệt, nghĩa vụ đóng 2% kinh phí công đoàn được quy định thống nhất, nhưng cách đăng ký dữ liệu, tài khoản thu và biểu mẫu thực hiện có thể khác nhau theo hướng dẫn của tổ chức Công đoàn tại từng địa phương.
Bài viết dưới đây hướng dẫn theo quy định hiện hành năm 2026, đồng thời minh họa cụ thể thủ tục đang áp dụng tại Hà Nội và TP.HCM.
1. Doanh nghiệp phải đóng kinh phí công đoàn bao nhiêu?
Theo điểm b khoản 1 Điều 29 Luật Công đoàn 2024, được sửa đổi, bổ sung năm 2025:
Kinh phí công đoàn = 2% × quỹ tiền lương làm căn cứ đóng BHXH bắt buộc cho người lao động
Nghĩa vụ này áp dụng đối với doanh nghiệp thuộc đối tượng đóng không phụ thuộc doanh nghiệp đã thành lập công đoàn cơ sở hay chưa.
Ví dụ, tháng 9/2026 Công ty A có tổng quỹ tiền lương làm căn cứ đóng BHXH bắt buộc là 300 triệu đồng:
KPCĐ phải đóng = 300 triệu × 2% = 6 triệu đồng.
Khoản này do doanh nghiệp chịu, không trừ vào tiền lương của người lao động.
Thời hạn đóng
Theo Điều 4 Nghị định 105/2026/NĐ-CP, doanh nghiệp thông thường đóng KPCĐ mỗi tháng một lần cùng thời điểm đóng BHXH bắt buộc; thời hạn chậm nhất là ngày cuối cùng của tháng tiếp theo.
2. Trước khi làm thủ tục, doanh nghiệp cần xác định 2 vấn đề
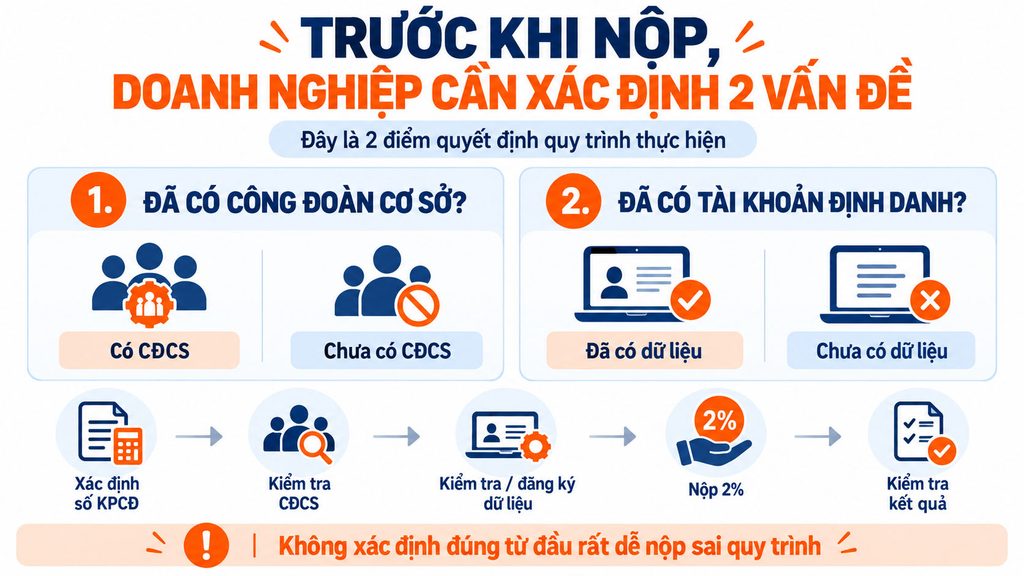
Trước tiên hãy trả lời:
Thứ nhất: Doanh nghiệp đã có công đoàn cơ sở chưa?
Đây là yếu tố quyết định có cần mở tài khoản riêng cho CĐCS và kê khai thông tin của CĐCS hay không.
Thứ hai: Doanh nghiệp đã được kê khai/gắn dữ liệu trên hệ thống thu KPCĐ chưa?
Nếu đã có dữ liệu, doanh nghiệp thường có thể chuyển thẳng sang bước nộp tiền. Nếu chưa có, phải kê khai thông tin trước.
Có thể hiểu quy trình tổng quát:
Xác định số KPCĐ → kiểm tra CĐCS → đăng ký/gắn dữ liệu nếu chưa có → chờ xác nhận → chuyển 2% từ tài khoản công ty → kiểm tra kết quả.
3. Bước 1: Xác định số kinh phí công đoàn phải đóng
Doanh nghiệp lấy quỹ tiền lương làm căn cứ đóng BHXH bắt buộc của những NLĐ thuộc đối tượng và nhân với 2%.
Ví dụ
10 NLĐ có tổng mức lương làm căn cứ đóng BHXH: 150.000.000 đồng
KPCĐ tháng: 150.000.000 × 2% = 3.000.000 đồng
Hồ sơ/tài liệu cần chuẩn bị
Bước này không có hồ sơ phải nộp riêng cho Công đoàn. Doanh nghiệp chỉ cần có dữ liệu nội bộ để xác định đúng số tiền, chẳng hạn bảng lương đóng BHXH hoặc danh sách NLĐ và mức tiền lương làm căn cứ đóng BHXH.
4. Bước 2: Kiểm tra doanh nghiệp đã có tài khoản định danh chưa
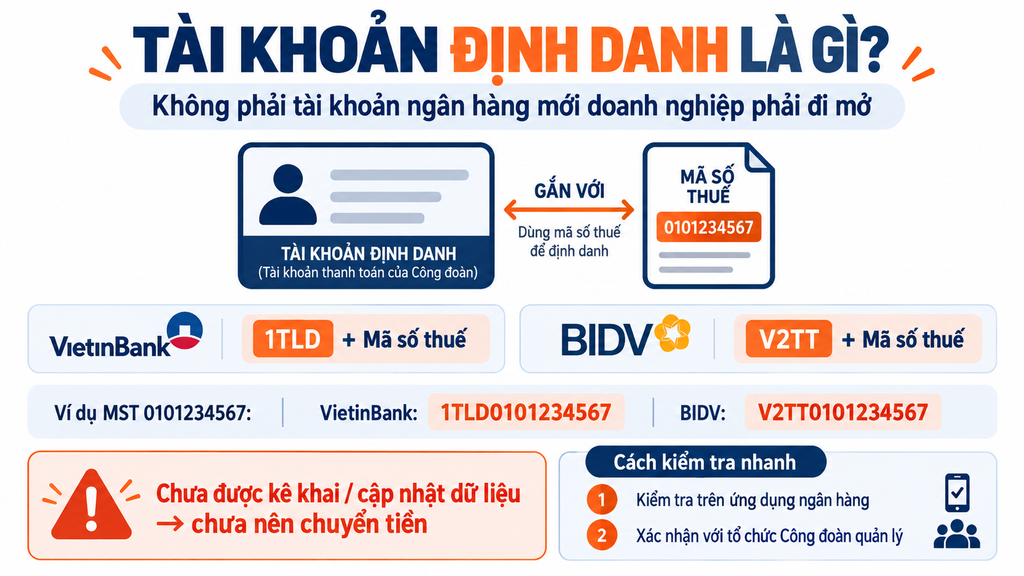
“Tài khoản định danh” không phải tài khoản ngân hàng mới doanh nghiệp phải ra ngân hàng mở.
Có thể hiểu đây là thông tin nhận diện doanh nghiệp trên hệ thống thu KPCĐ, thường gắn với mã số thuế, để hệ thống xác định khoản tiền nộp thuộc doanh nghiệp nào.
Ví dụ:
- VietinBank:
1TLD + Mã số thuế - BIDV:
V2TT + Mã số thuế
Nếu doanh nghiệp có MST 0101234567 thì tài khoản định danh tương ứng có thể là:
- VietinBank:
1TLD0101234567 - BIDV:
V2TT0101234567
Điểm rất quan trọng:
Không nên tự ghép 1TLD + MST rồi chuyển tiền nếu doanh nghiệp chưa được kê khai/cấp dữ liệu trên hệ thống.
TP.HCM quy định rõ đơn vị chưa đăng ký tài khoản định danh thì chưa thể nộp 2% KPCĐ qua tài khoản thu tập trung, phải đăng ký kê khai trước.
Cách kiểm tra nhanh
Cách 1: Kiểm tra trên ứng dụng ngân hàng
Doanh nghiệp có thể thử nhập tài khoản thụ hưởng theo cấu trúc trên:
- Mở ứng dụng ngân hàng.
- Chọn chuyển tiền liên ngân hàng.
- Chọn ngân hàng nhận là VietinBank hoặc BIDV.
- Nhập:
1TLD + MSTnếu kiểm tra tại VietinBank;V2TT + MSTnếu kiểm tra tại BIDV.
- Kiểm tra tên người thụ hưởng hiện ra.
Nếu hệ thống hiển thị đúng tên liên quan đến Công đoàn Việt Nam và doanh nghiệp, có thể hiểu doanh nghiệp đã được cập nhật dữ liệu trên hệ thống thu.
Nếu hệ thống báo không tồn tại tài khoản, không hiển thị đúng tên hoặc doanh nghiệp không chắc chắn, không nên chuyển tiền ngay.
Cách 2: Xác nhận với tổ chức Công đoàn quản lý
Đây là cách chắc chắn hơn, đặc biệt khi doanh nghiệp nộp lần đầu.
Tại Hà Nội, Hướng dẫn 30/HD-LĐLĐ quy định sau khi doanh nghiệp gửi thông tin kê khai, Ban Tài chính LĐLĐ TP Hà Nội cập nhật dữ liệu lên hệ thống ngân hàng và thông báo lại cho doanh nghiệp hoặc CĐCS. Sau đó doanh nghiệp mới thực hiện nộp 2% KPCĐ.
Nếu đã có tài khoản định danh → Chuyển sang bước Nộp 2% KPCĐ.
Nếu chưa có tài khoản định danh → Thực hiện bước Kê khai thông tin doanh nghiệp để được cập nhật lên hệ thống.
5. Bước 3: Nếu chưa có tài khoản định danh – kê khai thông tin để được cập nhật lên hệ thống
Nếu kiểm tra tại Bước 2 và doanh nghiệp chưa có tài khoản định danh hoặc tài khoản chưa hiển thị đúng thông tin, chưa nên chuyển 2% kinh phí công đoàn ngay.
Doanh nghiệp cần thực hiện kê khai thông tin với tổ chức Công đoàn đang quản lý địa bàn hoặc đơn vị công đoàn cấp trên phụ trách doanh nghiệp để được cập nhật dữ liệu lên hệ thống thu.
Ở bước này cần tách rõ 2 trường hợp:
5.1 Trường hợp 1: Doanh nghiệp đã có công đoàn cơ sở
Trước tiên, kiểm tra CĐCS đã có tài khoản ngân hàng riêng để nhận kinh phí được cấp lại hay chưa.
Nếu CĐCS chưa có tài khoản ngân hàng, cần mở tài khoản riêng để tiếp nhận và quản lý kinh phí được cấp lại. CĐCS có thể đến trực tiếp các ngân hàng đang phối hợp với hệ thống Công đoàn như VietinBank, Agribank, BIDV hoặc Vietcombank để được hướng dẫn hồ sơ và thủ tục mở tài khoản phù hợp.
Tại Hà Nội, Hướng dẫn 30/HD-LĐLĐ cũng xác định CĐCS được lựa chọn ngân hàng thuận tiện để mở tài khoản tiếp nhận kinh phí; hồ sơ mở tài khoản thực hiện theo yêu cầu của ngân hàng.
Sau đó, CĐCS kê khai thông tin doanh nghiệp và thông tin công đoàn cơ sở theo mẫu, gửi về cơ quan Công đoàn quản lý để được cập nhật lên hệ thống thu.
Hồ sơ/thông tin cần chuẩn bị gồm:
- Mẫu khai báo thông tin theo hướng dẫn của Công đoàn địa phương;
- Tên doanh nghiệp, mã số thuế, địa chỉ;
- Thông tin công đoàn cơ sở;
- Thông tin tài khoản ngân hàng của CĐCS;
- Các thông tin khác theo biểu mẫu được cung cấp.
Tại Hà Nội, hồ sơ được gửi gồm bản cứng có ký, đóng dấu và file Excel về Ban Tài chính Liên đoàn Lao động TP Hà Nội. Sau khi dữ liệu được cập nhật trên hệ thống ngân hàng, Ban Tài chính sẽ thông báo lại để doanh nghiệp thực hiện nộp KPCĐ.
5.2 Trường hợp 2: Doanh nghiệp chưa có công đoàn cơ sở
Doanh nghiệp không cần mở tài khoản ngân hàng của công đoàn.
Chỉ cần kê khai thông tin doanh nghiệp theo mẫu do tổ chức Công đoàn quản lý địa bàn hướng dẫn để được cập nhật lên hệ thống thu.
Tại Hà Nội, Hướng dẫn 30 quy định doanh nghiệp chưa có CĐCS vẫn phải khai báo thông tin; sau khi được cập nhật dữ liệu và thông báo thì doanh nghiệp mới thực hiện đóng KPCĐ.
Hồ sơ, thông tin cần chuẩn bị thường gồm:
- Mẫu kê khai thông tin doanh nghiệp;
- Tên doanh nghiệp;
- Mã số thuế;
- Địa chỉ;
- Thông tin người liên hệ;
- Các thông tin khác theo mẫu của địa phương.
5.3 Nộp hồ sơ ở đâu?
Do cách tiếp nhận và biểu mẫu có thể khác giữa từng địa phương, doanh nghiệp nên liên hệ tổ chức Công đoàn đang quản lý địa bàn hoặc đơn vị công đoàn cấp trên phụ trách doanh nghiệp để lấy đúng mẫu và đúng nơi tiếp nhận.
Không nên tự sử dụng biểu mẫu của tỉnh/thành khác rồi nộp, vì cách tổ chức thu và đầu mối xử lý có thể không giống nhau.
5.4 Sau khi nộp hồ sơ thì làm gì?
Doanh nghiệp chưa chuyển tiền ngay. Cần chờ cơ quan Công đoàn:
Tiếp nhận hồ sơ → cập nhật dữ liệu lên hệ thống thu/ngân hàng → thông báo hoàn tất
Sau khi nhận được thông báo đã cập nhật, doanh nghiệp quay lại Bước 2 để kiểm tra lại tài khoản định danh.
Nếu tài khoản đã hiển thị đúng thông tin người thụ hưởng thì mới chuyển sang bước tiếp theo: Nộp 2% kinh phí công đoàn
6. Bước 4: Nộp 2% kinh phí công đoàn
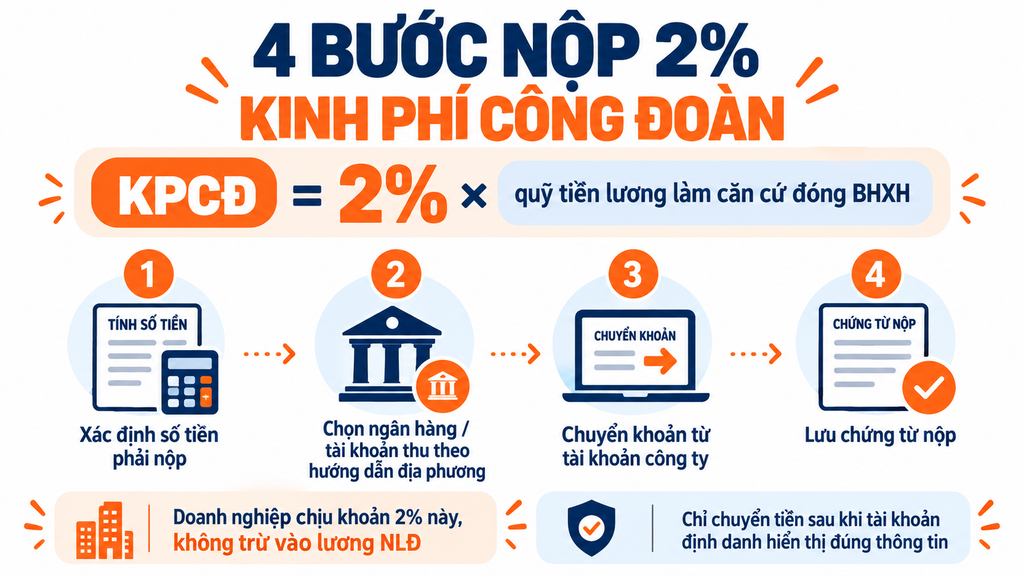
Sau khi doanh nghiệp đã được cập nhật dữ liệu và kiểm tra tài khoản định danh ở Bước 2 hiển thị đúng thông tin, doanh nghiệp mới thực hiện chuyển 2% kinh phí công đoàn.
Ở bước này, dù doanh nghiệp đã có hay chưa có công đoàn cơ sở, người thực hiện nghĩa vụ đóng vẫn là doanh nghiệp và tiền được chuyển từ tài khoản ngân hàng của công ty.
6.1 Xác định lại số tiền phải nộp
Trước khi chuyển tiền, kế toán đối chiếu lại số KPCĐ đã xác định tại Bước 1:
Kinh phí công đoàn = 2% × quỹ tiền lương làm căn cứ đóng BHXH bắt buộc
Ví dụ quỹ tiền lương làm căn cứ đóng BHXH tháng 9/2026 là 300 triệu đồng thì:
KPCĐ phải nộp = 300 triệu × 2% = 6 triệu đồng.
Doanh nghiệp nộp đủ 2%, không tự giữ lại phần kinh phí được phân bổ cho CĐCS.
6.2 Chọn ngân hàng và tài khoản thu theo hướng dẫn tại địa phương
Doanh nghiệp thực hiện chuyển tiền theo tài khoản thu được tổ chức Công đoàn tại địa phương hướng dẫn.
Ví dụ tại Hà Nội, Hướng dẫn 30/HD-LĐLĐ hướng dẫn doanh nghiệp đã được cập nhật dữ liệu có thể nộp qua:
- VietinBank:
1TLD + Mã số thuế - BIDV:
V2TT + Mã số thuế - Agribank: sử dụng tài khoản thu tập trung theo hướng dẫn; riêng phương án này áp dụng trong trường hợp CĐCS đã có tài khoản tại Agribank.
Ví dụ doanh nghiệp có MST: 0101234567
Nếu nộp qua VietinBank, tài khoản thụ hưởng có dạng: 1TLD0101234567
Nếu nộp qua BIDV: V2TT0101234567
Lưu ý: Không tự suy đoán số tài khoản chỉ dựa trên cấu trúc trên. Chỉ thực hiện chuyển tiền sau khi đã kiểm tra tài khoản định danh hiển thị đúng thông tin doanh nghiệp.
6.3 Thực hiện chuyển khoản từ tài khoản của công ty
Doanh nghiệp sử dụng tài khoản ngân hàng của doanh nghiệp để chuyển số KPCĐ phải nộp.
Ví dụ tại VietinBank theo Hướng dẫn 30:
Tên đơn vị hưởng: Công đoàn Việt Nam – Công ty ABC
Số tài khoản: 1TLD0101234567
Số tiền: 6.000.000 đồng
Nội dung: Công ty ABC nộp 2% KPCĐ tháng 9/2026
Hướng dẫn 30 yêu cầu nội dung chuyển tiền thể hiện rõ tên đơn vị và kỳ nộp KPCĐ.
Nếu sử dụng tài khoản thu tập trung như Agribank, cần ghi đúng cấu trúc nội dung có mã số thuế + tên doanh nghiệp + kỳ đóng để hệ thống nhận diện khoản tiền.
6.4 Có CĐCS và chưa có CĐCS khác nhau thế nào?
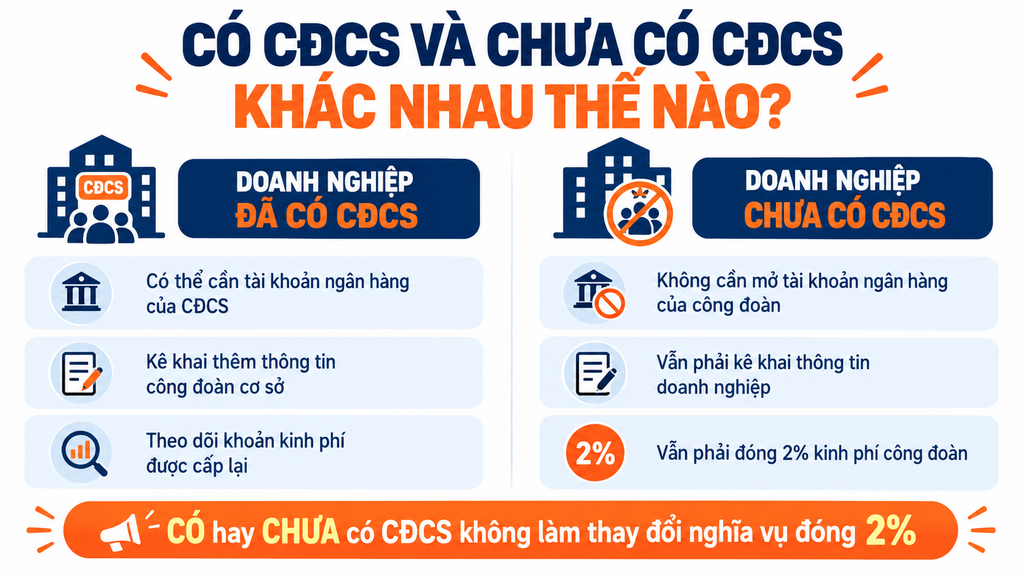
| Nội dung | Chưa có CĐCS | Đã có CĐCS |
|---|---|---|
| Doanh nghiệp có phải nộp 2%? | Có | Có |
| Dùng tài khoản nào để nộp? | Tài khoản công ty | Tài khoản công ty |
| Có phải mở tài khoản CĐCS để nộp 2%? | Không | Không |
| Doanh nghiệp có được tự giữ lại 75%? | Không | Không |
| Tài khoản CĐCS dùng để làm gì? | Không có | Nhận và quản lý phần kinh phí được cấp lại |
Như vậy, tài khoản của CĐCS không phải tài khoản doanh nghiệp chuyển 2% trực tiếp vào.
Doanh nghiệp vẫn chuyển đủ 2% vào hệ thống thu của Công đoàn Việt Nam. Sau đó phần kinh phí thuộc CĐCS mới được hệ thống phân bổ, cấp trả theo quy định.
Tại Hà Nội, Hướng dẫn 30 quy định trong vòng 24 giờ kể từ khi nhận 2% KPCĐ, Tổng Liên đoàn thực hiện cấp trả phần kinh phí cơ sở được sử dụng: doanh nghiệp đã có CĐCS thì cấp vào tài khoản CĐCS; doanh nghiệp chưa có CĐCS thì cấp về LĐLĐ TP Hà Nội để quản lý, chi theo quy định.
6.5 Hồ sơ cần lưu sau khi nộp
Bước này không phải lập thêm hồ sơ xin phép. Doanh nghiệp nên lưu các chứng từ sau để đối chiếu khi cần:
- Ủy nhiệm chi/chứng từ chuyển khoản KPCĐ;
- Bảng xác định số tiền KPCĐ phải đóng;
- Dữ liệu quỹ tiền lương làm căn cứ đóng BHXH;
- Thông tin tài khoản định danh đã được xác nhận;
- Thông báo/hướng dẫn của tổ chức Công đoàn về tài khoản thu nếu có.
Sau khi chuyển tiền thành công, doanh nghiệp chuyển sang bước tiếp theo
7. Bước 5: Kiểm tra khoản nộp và phần kinh phí được cấp lại
Sau khi chuyển 2% kinh phí công đoàn, doanh nghiệp không nên chỉ dừng ở việc có chứng từ chuyển khoản. Cần kiểm tra khoản tiền đã được hệ thống Công đoàn ghi nhận đúng doanh nghiệp, đúng kỳ và đúng số tiền hay chưa.
Ở bước này, cách xử lý sẽ khác nhau giữa doanh nghiệp đã có CĐCS và doanh nghiệp chưa có CĐCS.
7.1 Trường hợp 1: Doanh nghiệp đã có công đoàn cơ sở
Sau khi 2% KPCĐ được hệ thống tiếp nhận, phần kinh phí thuộc CĐCS sẽ được cấp trả về tài khoản riêng của công đoàn cơ sở theo tỷ lệ được phân phối trong năm.
Tại Hà Nội, Hướng dẫn 30/HD-LĐLĐ quy định trong vòng 24 giờ kể từ khi nhận được 2% KPCĐ, Tổng Liên đoàn thực hiện cấp trả 75% phần kinh phí cơ sở được sử dụng vào tài khoản của CĐCS.
Vì vậy, sau khi doanh nghiệp chuyển tiền, CĐCS nên kiểm tra:
- Tài khoản CĐCS đã nhận được phần kinh phí cấp lại chưa;
- Số tiền nhận có đúng với tỷ lệ được phân phối hay không;
- Kỳ đóng có được ghi nhận đúng hay không.
Ví dụ doanh nghiệp nộp: 6.000.000 đồng KPCĐ
Nếu CĐCS được sử dụng 75%: 6.000.000 × 75% = 4.500.000 đồng
Khoản 4,5 triệu đồng này không phải doanh nghiệp tự chuyển cho CĐCS, mà được cấp trả thông qua hệ thống Công đoàn.
7.2 Trường hợp 2: Doanh nghiệp chưa có công đoàn cơ sở
Doanh nghiệp vẫn phải nộp đủ 2% KPCĐ, nhưng do chưa có tài khoản CĐCS nên không có khoản 75% chuyển về doanh nghiệp.
Tại Hà Nội, Hướng dẫn 30 quy định phần kinh phí cơ sở được cấp về Liên đoàn Lao động TP Hà Nội để quản lý, chi theo quy định.
Doanh nghiệp chỉ cần kiểm tra khoản nộp của mình đã được ghi nhận chính xác trên hệ thống thu.
7.3 Kiểm tra khoản nộp bằng cách nào?
Doanh nghiệp có thể kiểm tra theo một trong các cách sau:
- Đối chiếu chứng từ chuyển khoản với thông tin tài khoản định danh đã đăng ký.
- Kiểm tra thông tin phản hồi từ ngân hàng hoặc hệ thống thu nếu có.
- Đối với doanh nghiệp đã có CĐCS, kiểm tra số tiền cấp lại trên tài khoản CĐCS.
- Nếu chưa thấy khoản tiền được ghi nhận hoặc cấp trả, liên hệ tổ chức Công đoàn quản lý địa bàn để tra soát.
7.4 Nếu chuyển sai thông tin thì xử lý thế nào?
Nếu phát hiện chuyển sai mã số thuế, sai nội dung, sai kỳ hoặc sai tài khoản, doanh nghiệp không nên tự chuyển lại ngay lần thứ hai.
Nên liên hệ tổ chức Công đoàn quản lý địa bàn và ngân hàng để xác định:
- Khoản tiền đã được ghi nhận cho đơn vị nào;
- Có cần điều chỉnh thông tin hay không;
- Có cần nộp bổ sung hay thực hiện tra soát giao dịch.
Việc này giúp tránh tình trạng nộp trùng KPCĐ hoặc khoản tiền không được nhận diện đúng doanh nghiệp.
7.5 Hồ sơ cần lưu ở bước này
Sau khi hoàn tất đối chiếu, doanh nghiệp/CĐCS nên lưu:
- Chứng từ chuyển khoản 2% KPCĐ;
- Thông tin kỳ đóng và số tiền đã nộp;
- Thông báo hoặc xác nhận ghi nhận khoản thu nếu có;
- Sao kê tài khoản CĐCS thể hiện khoản kinh phí được cấp lại nếu doanh nghiệp đã có CĐCS;
- Hồ sơ tra soát, điều chỉnh nếu có phát sinh.
8. Ví dụ thực tế: Startup chưa có CĐCS
Công ty ABC tại Hà Nội có 12 nhân viên, trong đó quỹ tiền lương làm căn cứ đóng BHXH bắt buộc tháng 9/2026 là: 180 triệu đồng
KPCĐ phải đóng: 180 triệu × 2% = 3,6 triệu đồng
Công ty chưa thành lập CĐCS và chưa được kê khai trên hệ thống.
Quy trình thực hiện:
Bước 1: Công ty xác định số tiền phải đóng là 3,6 triệu đồng.
Bước 2: Không cần mở tài khoản ngân hàng cho CĐCS vì công ty chưa có CĐCS.
Bước 3: Điền mẫu khai báo thông tin doanh nghiệp theo hướng dẫn LĐLĐ TP Hà Nội.
Bước 4: Gửi bản cứng ký, đóng dấu và file Excel theo hướng dẫn.
Bước 5: Chờ LĐLĐ cập nhật doanh nghiệp lên hệ thống và thông báo.
Bước 6: Công ty dùng tài khoản ngân hàng của công ty chuyển 3,6 triệu đồng vào tài khoản thu tương ứng.
Như vậy:
Chưa có CĐCS không làm mất nghĩa vụ đóng 2%, nhưng doanh nghiệp không phải mở tài khoản ngân hàng riêng cho công đoàn.
9. Doanh nghiệp có và chưa có công đoàn cơ sở khác nhau ở điểm nào?
Nghĩa vụ đóng kinh phí công đoàn về cơ bản không thay đổi: doanh nghiệp thuộc đối tượng vẫn phải nộp đủ 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc, không phụ thuộc vào việc đã thành lập CĐCS hay chưa.
Điểm khác nhau chủ yếu nằm ở tài khoản nhận kinh phí, thông tin kê khai và cách xử lý phần kinh phí được cấp lại.
| Nội dung | Doanh nghiệp chưa có CĐCS | Doanh nghiệp đã có CĐCS |
|---|---|---|
| Có phải đóng 2% KPCĐ? | Có | Có |
| Ai thực hiện chuyển tiền? | Doanh nghiệp | Doanh nghiệp |
| Dùng tài khoản nào để nộp 2%? | Tài khoản ngân hàng của công ty | Tài khoản ngân hàng của công ty |
| Có cần tài khoản riêng của CĐCS? | Không | Có, để nhận và quản lý kinh phí được cấp lại |
| Thông tin kê khai ban đầu | Chủ yếu thông tin doanh nghiệp | Thông tin doanh nghiệp + CĐCS + tài khoản CĐCS |
| Có được tự giữ lại 75% rồi chỉ nộp 25%? | Không | Không |
| Phần kinh phí dành cho cấp cơ sở | Do tổ chức Công đoàn có thẩm quyền quản lý, chi theo quy định | Được cấp về tài khoản CĐCS theo tỷ lệ phân phối |
Điểm doanh nghiệp cần đặc biệt lưu ý:
Tài khoản của CĐCS không phải tài khoản dùng để doanh nghiệp nộp 2% kinh phí công đoàn.
Doanh nghiệp vẫn dùng tài khoản của công ty để chuyển đủ 2% vào hệ thống thu của Công đoàn Việt Nam. Nếu đã có CĐCS, phần kinh phí thuộc CĐCS mới được hệ thống cấp trả về tài khoản riêng của CĐCS.
Ví dụ tại Hà Nội, Hướng dẫn 30/HD-LĐLĐ quy định sau khi nhận 2% KPCĐ, phần 75% kinh phí cơ sở được sử dụng được cấp về tài khoản CĐCS nếu doanh nghiệp đã có công đoàn. Nếu chưa có CĐCS thì phần này được cấp về Liên đoàn Lao động TP Hà Nội để quản lý, chi theo quy định.
Vì vậy, khi thực hiện thủ tục lần đầu, doanh nghiệp chỉ cần xác định rõ:
Có CĐCS → cần thêm tài khoản CĐCS và thông tin CĐCS khi kê khai.
Chưa có CĐCS → không phải mở tài khoản công đoàn, nhưng vẫn phải đăng ký dữ liệu và nộp đủ 2% KPCĐ.
10. Checklist để doanh nghiệp thực hiện lần đầu
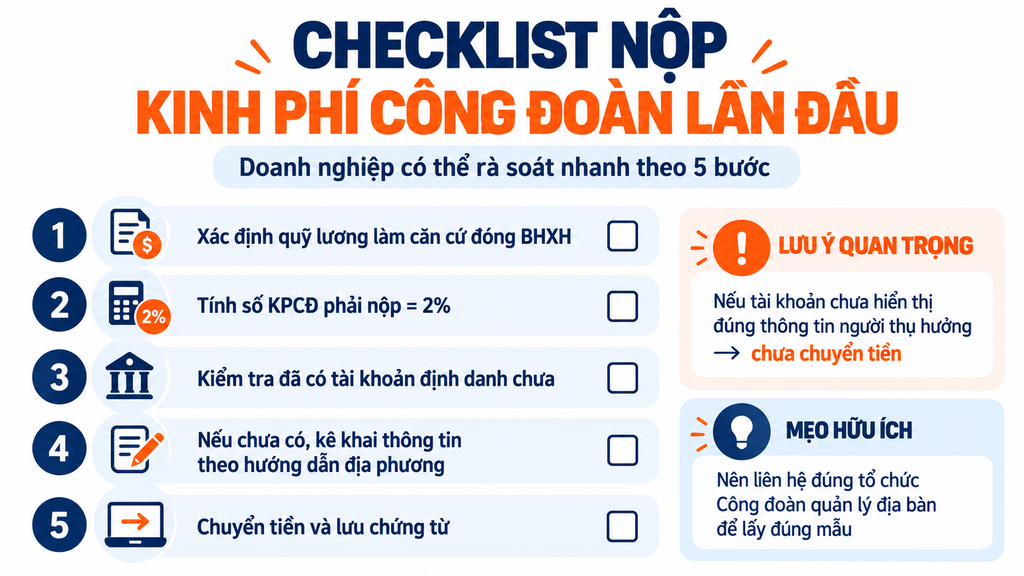
Doanh nghiệp chỉ cần kiểm tra lần lượt:
- Xác định quỹ tiền lương đóng BHXH và tính 2% KPCĐ.
- Kiểm tra đã có CĐCS hay chưa.
- Kiểm tra doanh nghiệp đã được kê khai/gắn dữ liệu trên hệ thống chưa.
- Nếu có CĐCS nhưng chưa có tài khoản → CĐCS mở tài khoản nhận kinh phí.
- Nếu chưa có dữ liệu → hoàn thành mẫu khai báo theo hướng dẫn địa phương.
- Chờ Công đoàn cập nhật/xác nhận.
- Dùng tài khoản công ty chuyển đủ 2% vào tài khoản thu.
- Lưu chứng từ và theo dõi phần kinh phí cấp lại nếu có CĐCS.
11. Căn cứ pháp lý
Các căn cứ chính doanh nghiệp nên sử dụng gồm:
Luật Công đoàn số 50/2024/QH15, có hiệu lực từ 01/07/2025; điểm b khoản 1 Điều 29 quy định KPCĐ bằng 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc.
Luật số 97/2025/QH15, sửa đổi, bổ sung một số nội dung của Luật Công đoàn.
Nghị định 105/2026/NĐ-CP, có hiệu lực từ 16/05/2026, quy định về phương thức, thời hạn và nguồn đóng KPCĐ.
Quyết định 197/QĐ-TLĐ về nguyên tắc tài chính công đoàn năm 2026, trong đó CĐCS được sử dụng 75% tổng số thu KPCĐ.
12. Kết luận
Quy trình nộp kinh phí công đoàn năm 2026 không khó nếu doanh nghiệp hiểu đúng ba loại tài khoản:
Tài khoản công ty → dùng để chuyển 2% KPCĐ.
Tài khoản định danh/tài khoản thu tập trung → giúp hệ thống Công đoàn xác định doanh nghiệp đã nộp tiền.
Tài khoản CĐCS → chỉ có khi đã thành lập CĐCS và dùng để nhận, quản lý phần kinh phí được cấp lại.
Với doanh nghiệp thực hiện lần đầu, không nên chuyển tiền ngay chỉ dựa vào mã số thuế và số tài khoản tìm thấy trên Internet. Hãy đăng ký/kê khai dữ liệu theo hướng dẫn của Công đoàn địa phương, chờ cập nhật thành công rồi mới thực hiện giao dịch.
13. Download hồ sơ đăng ký định danh
1. File excel mẫu đăng ký định danh đóng kinh phí công đoàn 2026 tại Hà Nội
2. File excel mẫu đăng ký định danh đóng kinh phí công đoàn 2026 tại HCM
3. Hướng dẫn 30/HD-LĐLĐ ngày 30/06/2025 về nộp kinh phí, đoàn phí công đoàn.
4. Công văn 1363/LĐLĐ ngày 19/08/2026 về đóng 2% KPCĐ qua tài khoản thu tập trung.
Lưu ý đối với doanh nghiệp tại các địa phương khác:
Biểu mẫu đăng ký định danh và cách tiếp nhận hồ sơ có thể khác nhau theo từng địa phương. Doanh nghiệp nên liên hệ trực tiếp Liên đoàn Lao động tỉnh/thành phố, công đoàn cấp trên hoặc cán bộ công đoàn phụ trách địa bàn để được cung cấp đúng mẫu hồ sơ và hướng dẫn nơi nộp.
Không nên sử dụng nguyên mẫu của Hà Nội hoặc TP.HCM nếu chưa xác nhận địa phương mình đang áp dụng cùng biểu mẫu.
Tham khảo bài viết : Thủ tục thành lập công đoàn cơ sở tại doanh nghiệp: Hướng dẫn + Hồ sơ mẫu