
Theo Bộ luật Lao động, người lao động làm việc ban đêm được trả thêm ít nhất 30% tiền lương. Trong thực tế, nhiều doanh nghiệp áp dụng chính sách tốt hơn như 35%, 40% hoặc cao hơn.
Vậy phần doanh nghiệp trả cao hơn mức tối thiểu 30% có phải tính thuế TNCN hay vẫn được miễn?
Công văn 11805/NBI-QLDN1 ngày 09/09/2026 của Thuế tỉnh Ninh Bình đã làm rõ một trường hợp thực tế đáng chú ý: doanh nghiệp trả thêm 35% tiền lương làm việc ban đêm và toàn bộ khoản này được xác định thuộc diện miễn thuế TNCN
1. Mức tối thiểu khi làm việc ban đêm là bao nhiêu?
Theo khoản 2 Điều 98 Bộ luật Lao động 2019, người lao động làm việc vào ban đêm được trả thêm ít nhất bằng:
30% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường.
Điểm quan trọng là pháp luật sử dụng cụm từ: “Ít nhất bằng 30%”
Như vậy, 30% là mức tối thiểu doanh nghiệp phải trả, không phải mức cố định mà doanh nghiệp chỉ được phép trả đúng 30%.
Doanh nghiệp có thể quy định mức có lợi hơn cho người lao động, chẳng hạn 35%
2. Tiền lương làm việc ban đêm được miễn thuế TNCN như thế nào?
Theo khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP, tiền lương, tiền công làm việc ban đêm tại nơi làm việc, nếu phù hợp với điều kiện và thời gian theo pháp luật lao động, thuộc diện miễn thuế TNCN.
Tuy nhiên, khoản 3 Điều 26 cũng quy định:
Nếu tiền lương làm việc ban đêm, làm thêm giờ vượt mức quy định của pháp luật thì phần vượt mức phải tính vào thu nhập chịu thuế.
Điều này dẫn đến câu hỏi thực tế:
Nếu pháp luật quy định tối thiểu 30%, doanh nghiệp trả 35% thì 5% vượt 30% có phải chịu thuế không?
3. Công văn 11805: Trả 35% vẫn được miễn toàn bộ
Trong trường hợp Công ty TNHH MCNEX VINA, doanh nghiệp trả thêm cho người lao động làm việc ban đêm bằng 35% tiền lương của công việc ngày làm việc bình thường.
Thuế tỉnh Ninh Bình kết luận rằng nếu việc chi trả 35% này phù hợp với khoản 2 Điều 98 Bộ luật Lao động 2019 thì:
Khoản tiền lương trả thêm 35% do làm việc ban đêm thuộc diện miễn thuế TNCN.
Như vậy, trong trường hợp này:
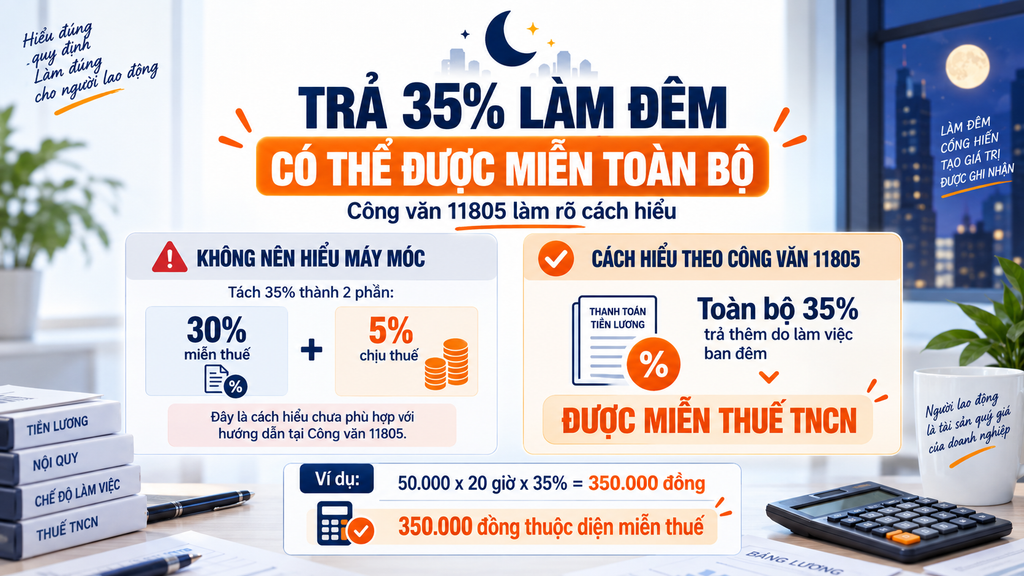
Không phải: 30% → miễn thuế, 5% → chịu thuế. Mà là:
Toàn bộ 35% → được miễn thuế TNCN. Điều này cho thấy 30% không phải là “trần miễn thuế” đối với tiền lương làm việc ban đêm.
4. Ví dụ thực tế
Nhân viên A có đơn giá tiền lương: 50.000 đồng/giờ
Trong tháng A có 20 giờ làm việc ban đêm.
Công ty quy định mức trả thêm: 35% × tiền lương giờ
Khoản trả thêm do làm việc ban đêm là: 50.000 × 20 × 35% = 350.000 đồng
Theo cách xử lý tại Công văn 11805: 350.000 đồng này thuộc diện miễn thuế TNCN.
Doanh nghiệp không phải tách:
- 300.000 đồng tương ứng 30% để miễn thuế;
- 50.000 đồng tương ứng 5% để tính thuế.
Lưu ý: khoản được đề cập ở đây là phần tiền trả thêm do làm việc ban đêm, không phải toàn bộ tiền lương của số giờ làm việc đó.
5. Vì sao Công văn 11805 đáng chú ý?
Trước đó, Thuế tỉnh Ninh Bình đã có Công văn 10311/NBI-QLDN1 ngày 07/08/2026 hướng dẫn về khoản tiền lương làm việc ban đêm của chính doanh nghiệp này.
Tại Công văn 11805, cơ quan thuế ghi rõ nội dung hướng dẫn trước đó được sửa đổi theo Công văn mới.
Điểm đáng chú ý ở đây là cách hiểu đã được làm rõ:
Mức 30% theo Bộ luật Lao động là mức tối thiểu phải trả cho người lao động, không phải mức miễn thuế tối đa.
Đây là nội dung doanh nghiệp cần đặc biệt lưu ý khi xây dựng bảng lương và xác định thu nhập chịu thuế.
6. Doanh nghiệp nên thực hiện như thế nào?
Để hạn chế rủi ro khi xác định khoản thu nhập miễn thuế, doanh nghiệp nên tách rõ khoản trả thêm do làm việc ban đêm trên bảng lương và có dữ liệu chứng minh thời gian làm việc thực tế.
Ví dụ:
Lương cơ bản: 12.000.000 đồng
Lương làm thêm giờ: 1.500.000 đồng
Tiền trả thêm do làm việc ban đêm: 700.000 đồng
Không nên gộp toàn bộ vào một khoản chung như “phụ cấp khác” vì sau này sẽ khó xác định phần nào đáp ứng điều kiện miễn thuế.
Đồng thời, bảng chấm công hoặc dữ liệu chấm công cần thể hiện được số giờ người lao động thực tế làm việc trong khung thời gian ban đêm.
7. Kết luận
Tiền lương làm việc ban đêm trả cao hơn mức tối thiểu 30% không đồng nghĩa phần vượt 30% tự động phải chịu thuế TNCN.
Theo Công văn 11805/NBI-QLDN1, trường hợp doanh nghiệp trả thêm 35% tiền lương làm việc ban đêm, nếu phù hợp với khoản 2 Điều 98 Bộ luật Lao động 2019, thì toàn bộ khoản trả thêm 35% được miễn thuế TNCN.
Tuy nhiên, Công văn này là văn bản trả lời một trường hợp cụ thể, vì vậy không nên suy rộng rằng mọi mức trả cao hơn 35% đều chắc chắn được miễn thuế toàn bộ.
Căn cứ pháp lý
- Khoản 2 Điều 98 Bộ luật Lao động 2019: NLĐ làm việc ban đêm được trả thêm ít nhất 30%.
- Khoản 1 và khoản 3 Điều 26 Nghị định 253/2026/NĐ-CP: quy định miễn thuế đối với tiền lương làm việc ban đêm và xử lý phần vượt mức quy định.
- Công văn 11805/NBI-QLDN1 ngày 09/09/2026 của Thuế tỉnh Ninh Bình: hướng dẫn trường hợp trả thêm 35% tiền lương làm việc ban đêm.
Link download công văn 11805 : Link Download