
Một người bỏ vốn thành lập công ty có đương nhiên phải đóng bảo hiểm xã hội không? Nếu là chủ Công ty TNHH một thành viên nhưng thuê người khác làm Giám đốc thì sao? Thành viên góp 10%, 40% vốn trong Công ty TNHH hai thành viên có phải tham gia BHXH? Còn cổ đông sở hữu 40% công ty cổ phần thì thế nào?
Điểm dễ gây nhầm nằm ở chỗ: BHXH không xác định nghĩa vụ tham gia chỉ dựa trên việc một người có góp vốn hay sở hữu bao nhiêu phần trăm vốn.
Từ ngày 01/07/2025, Luật BHXH 2024 đã mở rộng đối tượng tham gia BHXH bắt buộc sang cả người quản lý doanh nghiệp không hưởng tiền lương. Vì vậy, câu hỏi quan trọng nhất không còn đơn giản là “có nhận lương hay không”, mà phải xác định:
Người góp vốn đó có đồng thời là “người quản lý doanh nghiệp” theo Luật Doanh nghiệp hay không?
Đây chính là chìa khóa để xử lý hầu hết các trường hợp.
Phạm vi bài viết tập trung vào cá nhân là công dân Việt Nam. Trường hợp nhà đầu tư/người quản lý là người nước ngoài cần xem xét theo nhóm đối tượng riêng.
1. Nguyên tắc quan trọng nhất: BHXH không nhìn vào tỷ lệ góp vốn, mà nhìn vào tư cách pháp lý
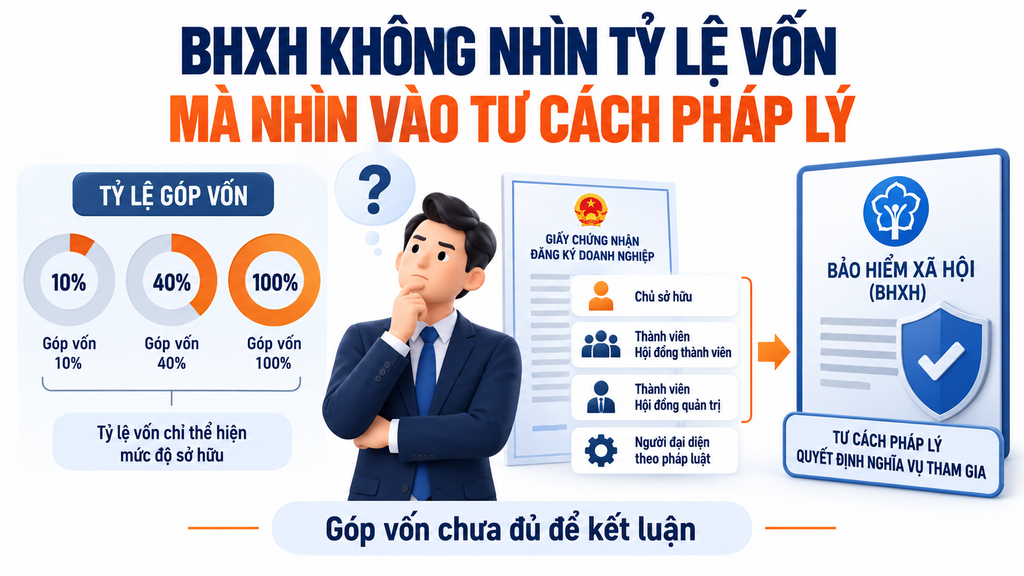
Điểm i khoản 1 Điều 2 Luật BHXH 2024 đưa người quản lý doanh nghiệp có hưởng tiền lương vào diện BHXH bắt buộc.
Đáng chú ý hơn, điểm n khoản 1 Điều 2 tiếp tục quy định người quản lý doanh nghiệp không hưởng tiền lương cũng thuộc diện BHXH bắt buộc. Quy định này có hiệu lực từ 01/07/2025.
Như vậy:
Có hưởng lương hay không không còn quyết định việc một người quản lý có phải tham gia BHXH hay không.
Nó chủ yếu quyết định cách xác định mức đóng và trách nhiệm đóng.
Muốn biết ai là “người quản lý doanh nghiệp”, phải quay lại Luật Doanh nghiệp. Khoản 24 Điều 4 xác định nhóm này bao gồm chủ doanh nghiệp tư nhân, thành viên hợp danh, Chủ tịch HĐTV, thành viên HĐTV, Chủ tịch công ty, Chủ tịch và thành viên HĐQT, Giám đốc/Tổng giám đốc và một số chức danh quản lý khác theo Điều lệ
Đây dẫn đến một nguyên tắc rất quan trọng:
Không phải cứ có vốn là phải đóng BHXH. Nhưng nếu việc sở hữu vốn đồng thời làm phát sinh tư cách người quản lý doanh nghiệp thì người đó có thể thuộc BHXH bắt buộc, kể cả không nhận lương.
Bảng dưới đây cho thấy sự khác biệt:
| Tư cách | Có tự động là người quản lý? | BHXH bắt buộc do chính tư cách đó? |
|---|---|---|
| Chủ sở hữu cá nhân Công ty TNHH MTV | Có – là Chủ tịch công ty | Có |
| Thành viên cá nhân Công ty TNHH 2TV+ | Có – là thành viên HĐTV | Có |
| Cổ đông Công ty cổ phần | Không | Không, nếu chỉ là cổ đông |
| Thành viên HĐQT Công ty cổ phần | Có | Có |
| Thành viên hợp danh | Có | Có |
| Thành viên góp vốn Công ty hợp danh | Không chỉ vì góp vốn | Không nên kết luận tuyệt đối, cần xem xét thận trọng |
| Chủ doanh nghiệp tư nhân | Có | Có |
Đây cũng là lý do không nên sử dụng chung một câu trả lời kiểu “thành viên góp vốn phải đóng BHXH” cho tất cả các loại hình doanh nghiệp.
2. Công ty TNHH một thành viên: chủ sở hữu cá nhân có phải đóng BHXH?
Đây là trường hợp có câu trả lời rõ nhất.
Theo khoản 2 Điều 85 Luật Doanh nghiệp:
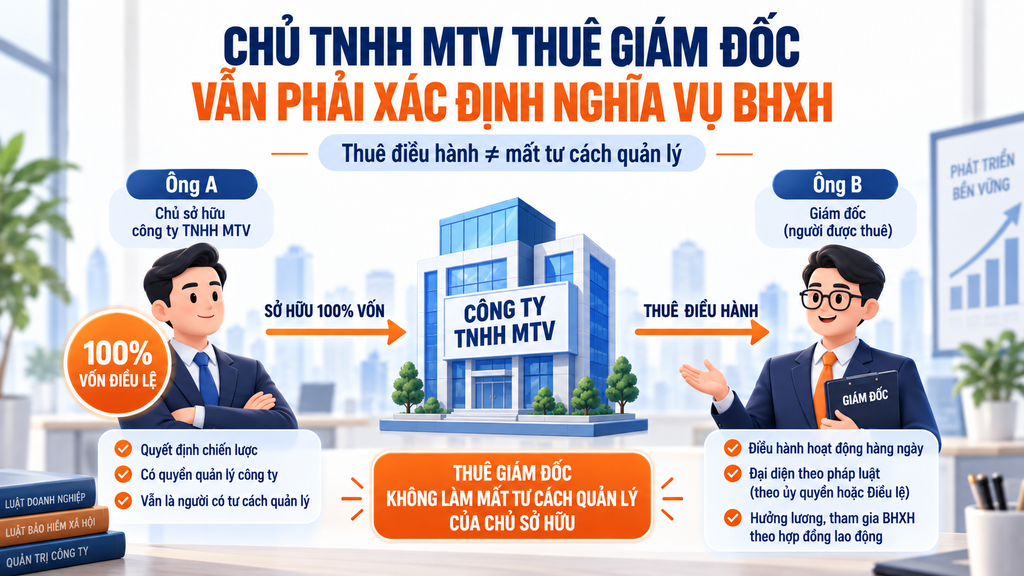
Chủ sở hữu công ty là Chủ tịch công ty và có thể kiêm hoặc thuê người khác làm Giám đốc hoặc Tổng giám đốc.
Nói cách khác, đối với Công ty TNHH một thành viên do một cá nhân làm chủ sở hữu:
Chủ sở hữu → đồng thời là Chủ tịch công ty → là người quản lý doanh nghiệp.
Mà người quản lý doanh nghiệp dù có hưởng lương hay không hưởng lương đều đã được đưa vào BHXH bắt buộc theo điểm i và điểm n khoản 1 Điều 2 Luật BHXH 2024.
Ví dụ thực tế
Công ty TNHH MTV CEO VIỆT NAM có:
- Ông A: sở hữu 100% vốn;
- Ông A là Chủ tịch công ty;
- Ông B được thuê làm Giám đốc đồng thời là người đại diện theo pháp luật.
Một số doanh nghiệp cho rằng vì ông B mới là người điều hành và đại diện pháp luật nên ông A chỉ còn là “người bỏ vốn” và không cần đóng BHXH.
Cách hiểu này không đúng.
Việc thuê ông B làm Giám đốc không làm mất tư cách Chủ tịch công ty của ông A. Ông A vẫn là người quản lý doanh nghiệp và do đó vẫn phải xác định nghĩa vụ BHXH của mình.
Đây là một trong những thay đổi mà doanh nghiệp cần đặc biệt lưu ý từ 01/07/2025.
3. Công ty TNHH hai thành viên trở lên: góp vốn đồng nghĩa với trở thành người quản lý
Trường hợp này khác rất nhiều so với công ty cổ phần.
Khoản 1 Điều 55 Luật Doanh nghiệp quy định:
Hội đồng thành viên bao gồm tất cả thành viên công ty là cá nhân và người đại diện theo ủy quyền của thành viên là tổ chức.
Trong khi đó, khoản 24 Điều 4 Luật Doanh nghiệp xác định thành viên Hội đồng thành viên là người quản lý doanh nghiệp.
Do đó, với một cá nhân trực tiếp góp vốn vào Công ty TNHH hai thành viên trở lên, chuỗi pháp lý thông thường sẽ là:
Góp vốn → trở thành thành viên công ty → là thành viên HĐTV → là người quản lý doanh nghiệp → thuộc diện BHXH bắt buộc.
Ví dụ
Công ty TNHH CEO VIỆT NAM có:
| Thành viên | Tỷ lệ vốn | Chức danh điều hành |
|---|---|---|
| Ông A | 40% | Không làm Giám đốc |
| Ông B | 60% | Chủ tịch HĐTV kiêm Giám đốc |
Ông A không làm Giám đốc, không trực tiếp điều hành hàng ngày và không nhận lương. Ông A vẫn là thành viên HĐTV.
Vì vậy ông A vẫn là người quản lý doanh nghiệp và thuộc nhóm người quản lý không hưởng tiền lương theo điểm n khoản 1 Điều 2 Luật BHXH 2024.
Điểm đáng chú ý là tỷ lệ sở hữu không phải yếu tố quyết định.
Nếu A chỉ góp 10% thay vì 40% nhưng vẫn là thành viên cá nhân của Công ty TNHH 2TV+, nguyên tắc trên không thay đổi.
Do đó, cách tư duy:
“Chỉ thành viên góp vốn lớn hoặc người trực tiếp điều hành mới phải đóng BHXH”
4. Công ty cổ phần: chỉ là cổ đông thì chưa chắc phải đóng BHXH
Đây chính là điểm đối lập với Công ty TNHH hai thành viên.
Trong công ty cổ phần: Cổ đông và thành viên Hội đồng quản trị là hai tư cách khác nhau.
Điều 155 Luật Doanh nghiệp thậm chí quy định thành viên HĐQT không nhất thiết phải là cổ đông, trừ trường hợp Điều lệ công ty quy định khác.
Điều đó cho thấy việc sở hữu cổ phần và việc giữ chức danh quản lý là hai vấn đề pháp lý độc lập.
Ví dụ
Ông A sở hữu 40% cổ phần Công ty cổ phần ABC, nhưng:
- Không phải thành viên HĐQT;
- Không làm Giám đốc/Tổng giám đốc;
- Không giữ chức danh quản lý khác;
- Không có HĐLĐ với công ty.
Trong trường hợp này, việc A sở hữu 40% cổ phần không tự nó làm phát sinh nghĩa vụ BHXH bắt buộc tại công ty.
Ngược lại, nếu A được Đại hội đồng cổ đông bầu vào Hội đồng quản trị, A trở thành người quản lý doanh nghiệp. Khi đó:
- Có hưởng tiền lương → thuộc điểm i khoản 1 Điều 2;
- Không hưởng tiền lương → thuộc điểm n khoản 1 Điều 2 Luật BHXH 2024.
Và đều thuộc BHXH bắt buộc.
Đây là một ví dụ rất rõ cho thấy:
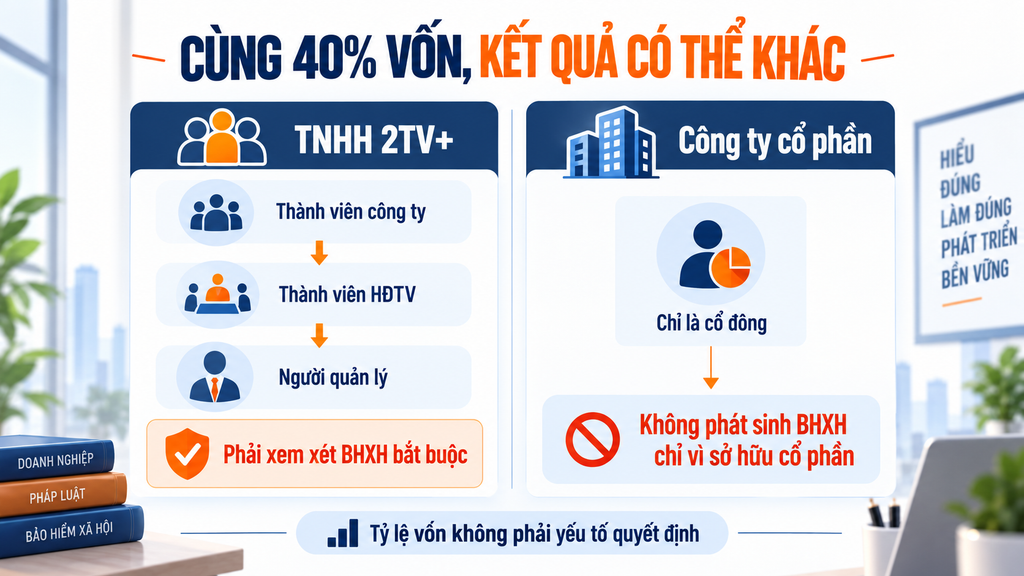
Không thể dùng tỷ lệ sở hữu vốn để xác định BHXH. Hai người cùng sở hữu 40% vốn nhưng ở hai loại hình doanh nghiệp khác nhau có thể có kết quả hoàn toàn khác nhau.
A sở hữu 40% TNHH 2TV → A là thành viên HĐTV → người quản lý → phải xét BHXH bắt buộc.
A sở hữu 40% công ty cổ phần nhưng chỉ là cổ đông → chưa phải người quản lý → không phải đóng BHXH chỉ vì sở hữu cổ phần.
5. Công ty hợp danh và doanh nghiệp tư nhân thì sao?
Hai loại hình này cần phân tích kỹ hơn, bởi không thể chỉ nhìn vào việc một người có góp vốn hay không. Đặc biệt với công ty hợp danh, Luật Doanh nghiệp có một điểm giao thoa đáng chú ý giữa tư cách thành viên Hội đồng thành viên và quyền thực tế tham gia quản lý.
5.1 Công ty hợp danh
Công ty hợp danh có thể có hai nhóm thành viên: thành viên hợp danh và thành viên góp vốn.
Đối với thành viên hợp danh, việc xác định tương đối rõ. Khoản 24 Điều 4 Luật Doanh nghiệp 2020 xác định thành viên hợp danh là người quản lý doanh nghiệp. Vì vậy, từ 01/07/2025, thành viên hợp danh thuộc đối tượng BHXH bắt buộc dù có hưởng tiền lương hay không, căn cứ điểm i và điểm n khoản 1 Điều 2 Luật BHXH 2024.
Ví dụ, Công ty hợp danh ABC có A và B là hai thành viên hợp danh. A trực tiếp điều hành công ty, B ít tham gia hoạt động và không nhận lương. Cả A và B vẫn có tư cách người quản lý doanh nghiệp; việc B không hưởng lương không làm mất nghĩa vụ BHXH bắt buộc.
Thành viên góp vốn: cần thận trọng hơn khi xác định BHXH
Đây là trường hợp đặc biệt.
Theo Điều 182 Luật Doanh nghiệp 2020, Hội đồng thành viên của công ty hợp danh bao gồm tất cả thành viên. Như vậy, về mặt cơ cấu tổ chức, thành viên góp vốn cũng là thành viên Hội đồng thành viên. Trong khi đó, khoản 24 Điều 4 Luật Doanh nghiệp lại liệt kê “thành viên Hội đồng thành viên” trong khái niệm người quản lý doanh nghiệp.
Nếu chỉ đọc hai quy định này, có cơ sở để lập luận:
Thành viên góp vốn → thành viên HĐTV → thuộc khái niệm người quản lý doanh nghiệp → có thể thuộc BHXH bắt buộc.
Tuy nhiên, Điều 187 Luật Doanh nghiệp lại quy định quyền của thành viên góp vốn theo hướng rất hạn chế: họ chỉ được tham gia họp, thảo luận và biểu quyết đối với một số vấn đề liên quan trực tiếp đến quyền, nghĩa vụ của mình; đồng thời không được tham gia quản lý công ty, không được tiến hành công việc kinh doanh nhân danh công ty
Luật vừa xác định thành viên góp vốn nằm trong Hội đồng thành viên, nhưng đồng thời lại quy định họ không được tham gia quản lý công ty. Trong khi Luật BHXH 2024 lại sử dụng khái niệm “người quản lý doanh nghiệp” của pháp luật về doanh nghiệp để xác định đối tượng tham gia BHXH
Vì vậy, với thành viên góp vốn của công ty hợp danh, không nên kết luận đơn giản rằng: “Chỉ góp vốn nên chắc chắn không phải đóng BHXH.”
Nhưng cũng cần thận trọng nếu kết luận rằng mọi thành viên góp vốn đương nhiên phải đóng BHXH mà không xem xét mối quan hệ giữa Điều 4, Điều 182 và Điều 187 Luật Doanh nghiệp.
Cách xử lý an toàn trong thực tế: nếu doanh nghiệp có thành viên góp vốn công ty hợp danh không giữ chức danh nào khác và không hưởng lương, nên xác nhận trực tiếp với cơ quan BHXH quản lý trước khi khai tăng hoặc xác định không thuộc đối tượng, bởi đây là trường hợp có sự giao thoa giữa quy định về tư cách thành viên HĐTV và quy định không được tham gia quản lý.
Đây cũng là một ngoại lệ cho thấy không phải lúc nào công thức:
“Có tên trong Hội đồng thành viên = chắc chắn trực tiếp quản lý doanh nghiệp”
cũng phản ánh đầy đủ bản chất quyền hạn của từng loại thành viên.
5.2 Doanh nghiệp tư nhân
Đối với doanh nghiệp tư nhân, việc xác định rõ ràng hơn nhiều.
Khoản 24 Điều 4 Luật Doanh nghiệp xác định chủ doanh nghiệp tư nhân là người quản lý doanh nghiệp. Đồng thời, Điều 190 Luật Doanh nghiệp quy định chủ doanh nghiệp tư nhân có toàn quyền quyết định đối với hoạt động kinh doanh của doanh nghiệp.
Chủ doanh nghiệp có thể:
- Trực tiếp làm Giám đốc/Tổng giám đốc;
- Thuê một người khác làm Giám đốc/Tổng giám đốc.
Tuy nhiên, ngay cả khi thuê người khác điều hành, chủ doanh nghiệp tư nhân vẫn phải chịu trách nhiệm về toàn bộ hoạt động kinh doanh của doanh nghiệp. Việc thuê Giám đốc không làm mất tư cách người quản lý của chủ doanh nghiệp.
Ví dụ
Ông A là chủ Doanh nghiệp tư nhân ABC nhưng thuê ông B làm Giám đốc để điều hành hoạt động hằng ngày.
Ông A gần như không trực tiếp xử lý công việc tại doanh nghiệp và không nhận tiền lương hàng tháng.
Không thể vì thế kết luận rằng ông A chỉ là “người bỏ vốn”.
Về pháp lý: Ông A = Chủ doanh nghiệp tư nhân → người quản lý doanh nghiệp.
Do đó, từ 01/07/2025, ông A vẫn thuộc đối tượng BHXH bắt buộc. Nếu không hưởng tiền lương, ông A thuộc nhóm người quản lý doanh nghiệp không hưởng tiền lương tại điểm n khoản 1 Điều 2 Luật BHXH 2024 và áp dụng cơ chế lựa chọn tiền lương làm căn cứ đóng theo luật.
Nếu chủ doanh nghiệp thuộc trường hợp có hưởng tiền lương theo quy định, thì xử lý theo nhóm người quản lý doanh nghiệp có hưởng tiền lương tại điểm i khoản 1 Điều 2 Luật BHXH 2024.
Kết luận nhanh :
| Trường hợp | Tư cách pháp lý | BHXH |
|---|---|---|
| Thành viên hợp danh | Người quản lý doanh nghiệp | Thuộc BHXH bắt buộc |
| Thành viên góp vốn công ty hợp danh | Thành viên HĐTV nhưng pháp luật đồng thời quy định không được tham gia quản lý | Cần xem xét thận trọng; nên xác nhận với cơ quan BHXH trong trường hợp cụ thể. |
| Chủ doanh nghiệp tư nhân | Người quản lý doanh nghiệp | Thuộc BHXH bắt buộc |
| Chủ DNTN thuê người khác làm Giám đốc | Vẫn là chủ DNTN và người quản lý | Vẫn thuộc BHXH bắt buộc |
6. Đã xác định phải tham gia BHXH thì đóng bao nhiêu?
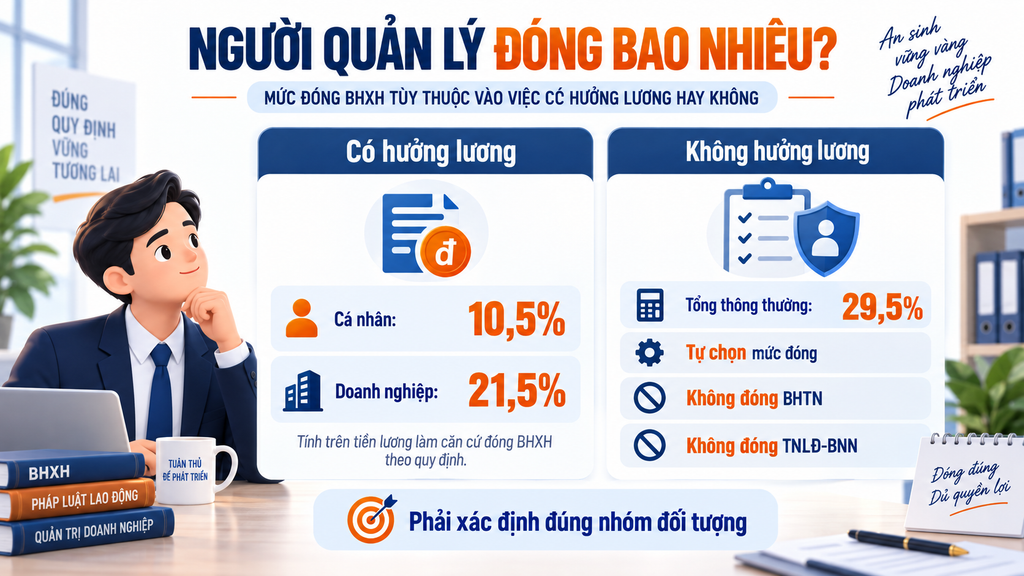
Đây là bước thứ hai sau khi xác định một người có phải người quản lý doanh nghiệp hay không.
Có hai cơ chế rất khác nhau.
6.1. Người quản lý doanh nghiệp có hưởng tiền lương
Điểm i khoản 1 Điều 2 Luật BHXH 2024 xác định đây là đối tượng BHXH bắt buộc.
Khoản 1 Điều 33 quy định cá nhân đóng 8% vào quỹ hưu trí và tử tuất. Điều 34 quy định người sử dụng lao động đóng 17%, gồm 3% quỹ ốm đau – thai sản và 14% quỹ hưu trí – tử tuất.
Nếu tính cả BHYT, BHTN và TNLĐ-BNN theo mức thông thường:
| Khoản | Người quản lý chịu | Doanh nghiệp chịu |
|---|---|---|
| BHXH | 8% | 17% |
| BHYT | 1,5% | 3% |
| BHTN | 1% | 1% |
| TNLĐ-BNN | – | 0,5% |
| Tổng | 10,5% | 21,5% |
BHYT hiện ở mức 4,5%, trong đó doanh nghiệp chịu 2/3 và người tham gia chịu 1/3. Từ 2026, người quản lý doanh nghiệp có hưởng tiền lương cũng thuộc đối tượng BHTN; Nghị định 374/2025 tiếp tục áp dụng mức 1% phía người lao động và 1% phía doanh nghiệp. Mức đóng TNLĐ-BNN thông thường là 0,5%.
Ví dụ tiền lương làm căn cứ đóng của Chủ tịch công ty là 20 triệu đồng/tháng:
Cá nhân:
20 triệu × 10,5% = 2,1 triệu đồng
Doanh nghiệp:
20 triệu × 21,5% = 4,3 triệu đồng
Tổng các khoản bảo hiểm thông thường là 6,4 triệu đồng/tháng.
6.2. Người quản lý doanh nghiệp không hưởng tiền lương
Đây là cơ chế hoàn toàn khác.
Điểm d khoản 1 Điều 31 Luật BHXH 2024 cho phép nhóm này tự lựa chọn tiền lương làm căn cứ đóng, nhưng:không thấp hơn mức tham chiếu và không cao hơn 20 lần mức tham chiếu.
Sau ít nhất 12 tháng đóng theo mức đã lựa chọn mới được lựa chọn lại mức khác.
Khoản 4 Điều 33 quy định cá nhân đóng:
- 3% vào quỹ ốm đau và thai sản
- 22% vào quỹ hưu trí và tử tuất
- Ngoài ra phải đóng 4,5% BHYT.
Như vậy tổng thông thường là: 25% BHXH + 4,5% BHYT = 29,5%.
BHXH Việt Nam cũng đã hướng dẫn chính thức theo cách tính này đối với người quản lý Công ty TNHH MTV không hưởng tiền lương.
Có phải đóng BHTN không?
Không. Luật Việc làm 2025 chỉ đưa người quản lý doanh nghiệp có hưởng tiền lương vào đối tượng tham gia bảo hiểm thất nghiệp.
Do đó, người quản lý doanh nghiệp không hưởng tiền lương không phải đóng BHTN chỉ với tư cách người quản lý.
Có phải đóng bảo hiểm tai nạn lao động – bệnh nghề nghiệp không?
Không. Đây là điểm rất dễ nhầm.
Theo Điều 43 Nghị định 158/2025/NĐ-CP, đối tượng tham gia Quỹ bảo hiểm tai nạn lao động – bệnh nghề nghiệp có bao gồm người quản lý doanh nghiệp có hưởng tiền lương, nhưng không bao gồm người quản lý doanh nghiệp không hưởng tiền lương.
Vì vậy, người quản lý không hưởng tiền lương:
- không đóng 1% BHTN;
- không đóng 0,5% BHTNLĐ-BNN.
Do đó 29,5% là tổng mức đóng đầy đủ, không phải 30% hay 30,5%.
7. Chủ sở hữu nhận 20 triệu mỗi tháng: có mặc nhiên phải đóng BHXH trên 20 triệu không?
Không thể kết luận chỉ dựa vào việc tài khoản công ty chuyển cho chủ sở hữu 20 triệu đồng mỗi tháng.
Đây là một trong những vấn đề cần xử lý cẩn trọng nhất.
Nghị định 158/2025/NĐ-CP quy định đối với người quản lý thuộc điểm i khoản 1 Điều 2 Luật BHXH – tức người quản lý có hưởng tiền lương – thì tiền lương làm căn cứ đóng BHXH là tiền lương mà người đó được hưởng theo quy định pháp luật.
Do đó phải xác định bản chất pháp lý của khoản 20 triệu:
| Hồ sơ thực tế | Cách xem xét BHXH |
|---|---|
| Công ty xác định A có tiền lương chức danh quản lý 20 triệu/tháng | Xử lý theo nhóm người quản lý có hưởng lương |
| A được xác định là người quản lý không hưởng tiền lương | A áp dụng cơ chế tự lựa chọn mức đóng |
| Công ty chuyển 20 triệu nhưng đó là khoản phân phối lợi nhuận hoặc khoản có bản chất khác | Không thể tự động lấy 20 triệu làm tiền lương đóng BHXH |
Điều cần tránh là nhìn thấy một khoản chuyển tiền rồi lập tức kết luận đó là tiền lương.
Ngược lại, cũng không nên chỉ đổi tên một khoản từ “lương” thành “thù lao” hoặc “hỗ trợ” với mục đích giảm căn cứ BHXH trong khi hồ sơ và bản chất thực tế cho thấy đó là tiền lương của chức danh quản lý.
Luật BHXH còn coi việc đăng ký tiền lương làm căn cứ đóng thấp hơn mức pháp luật quy định là một trong những hành vi có thể cấu thành trốn đóng khi đáp ứng đầy đủ điều kiện luật định.
Một điểm đặc biệt: Không được dùng cách xác định thuế TNCN để suy ra nghĩa vụ BHXH
Đây là điểm rất dễ gây nhầm đối với chủ sở hữu Công ty TNHH một thành viên đồng thời là Chủ tịch công ty.
Trước đây, cơ quan thuế từng hướng dẫn rằng khoản tiền mà chủ sở hữu Công ty TNHH MTV tự chi trả cho chính mình không được xem là thu nhập từ tiền lương, tiền công theo cách hiểu của pháp luật thuế TNCN tại thời điểm đó. Lập luận là tiền lương theo pháp luật lao động là khoản người sử dụng lao động trả cho người lao động, trong khi chủ sở hữu đang tự chi trả cho chính mình. Tổng cục Thuế từng trả lời theo hướng này đối với Tổng giám đốc đồng thời là chủ sở hữu Công ty TNHH MTV.
Tuy nhiên, từ kết luận về thuế TNCN không thể suy ra rằng người này là “người quản lý không hưởng tiền lương” để đóng BHXH.
Lý do là pháp luật doanh nghiệp và pháp luật BHXH có hệ thống quy định riêng.
Luật Doanh nghiệp vẫn cho phép Chủ tịch công ty hưởng tiền lương
Điều 84 Luật Doanh nghiệp 2020 quy định người quản lý Công ty TNHH MTV được hưởng tiền lương, thù lao, thưởng và lợi ích khác. Chủ sở hữu quyết định mức tiền lương, thù lao, thưởng và lợi ích của Chủ tịch công ty.
Do đó, về mặt pháp luật doanh nghiệp, hoàn toàn có thể có hồ sơ:
Ông A – chủ sở hữu 100% vốn, đồng thời là Chủ tịch công ty.
Quyết định của chủ sở hữu xác định: Tiền lương chức danh Chủ tịch = 20 triệu đồng/tháng.
Không thể chỉ vì pháp luật thuế có cách xử lý riêng đối với khoản thu nhập của chủ sở hữu mà kết luận rằng 20 triệu này không phải tiền lương khi xác định BHXH.
8. Nếu chủ sở hữu đã đóng BHXH tại một công ty khác thì sao?
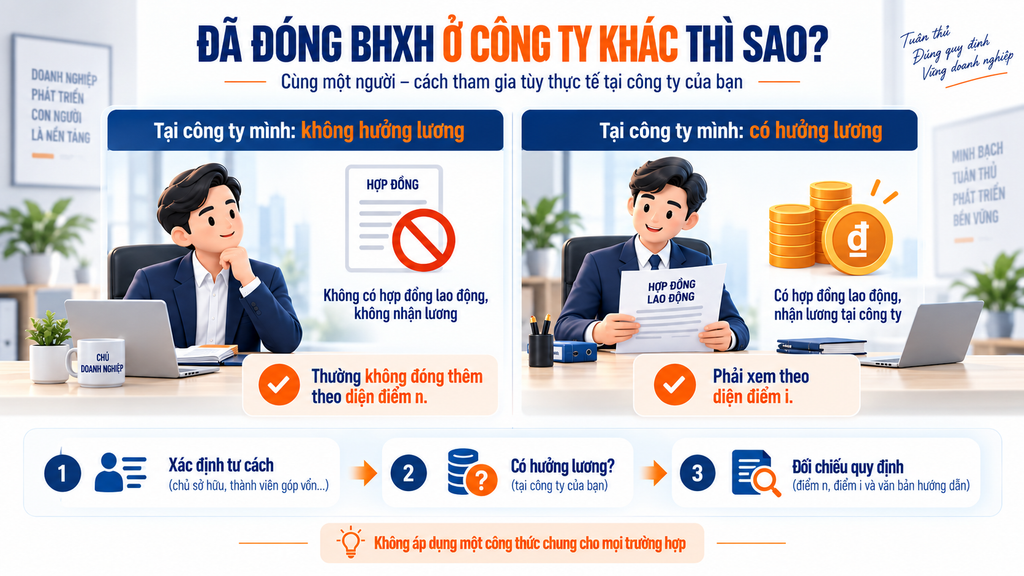
Không phải cứ một người vừa là chủ sở hữu/người quản lý doanh nghiệp, vừa làm việc tại công ty khác thì phải đóng BHXH ở cả hai nơi. Phải xác định người đó thuộc nhóm đối tượng nào tại từng doanh nghiệp.
8.1 Trường hợp chủ sở hữu không hưởng lương tại công ty của mình
Ví dụ, ông A:
- làm việc theo HĐLĐ từ đủ 01 tháng tại Công ty X → thuộc điểm a khoản 1 Điều 2 Luật BHXH 2024;
- đồng thời là chủ sở hữu và Chủ tịch Công ty TNHH MTV Y, nhưng không hưởng tiền lương → thuộc điểm n khoản 1 Điều 2.
Cả hai tư cách đều nằm trong phạm vi BHXH bắt buộc. Tuy nhiên, pháp luật không yêu cầu ông A đóng thêm một lần theo điểm n tại Công ty Y.
Theo điểm b khoản 3 Điều 3 Nghị định 158/2025/NĐ-CP, người quản lý doanh nghiệp không hưởng tiền lương thuộc điểm n, nếu đồng thời thuộc một trong các nhóm b, c, d, đ, e, i, a, l, k, thì tham gia BHXH theo nhóm tương ứng theo thứ tự luật quy định. Trong trường hợp chỉ đồng thời có điểm n và điểm a, ông A tham gia theo điểm a – người làm việc theo HĐLĐ.
Kết luận: Ông A đóng BHXH bắt buộc tại Công ty X theo HĐLĐ. Tại Công ty Y, ông A không phải đóng thêm BHXH theo diện người quản lý doanh nghiệp không hưởng tiền lương, tức không phải tiếp tục đóng 29,5% theo mức tự lựa chọn tại Y.
8.2 Trường hợp chủ sở hữu có hưởng lương tại công ty của mình
Kết quả sẽ khác.
Nếu ông A là Chủ tịch/người quản lý tại Y và có hưởng tiền lương, ông A thuộc điểm i khoản 1 Điều 2 Luật BHXH 2024, chứ không còn thuộc điểm n.
Luật BHXH 2024 quy định người thuộc điểm i – người quản lý doanh nghiệp có hưởng tiền lương, nếu đồng thời thuộc điểm a – người làm việc theo HĐLĐ, thì tham gia BHXH theo điểm i.
Điểm doanh nghiệp cần nhớ
Không nên áp dụng một quy tắc chung rằng “chủ doanh nghiệp đã đóng BHXH ở nơi khác thì không phải đóng tại công ty mình”.
Cách làm đúng là xác định:
Tư cách tại từng doanh nghiệp → có hưởng tiền lương hay không → đối chiếu quy định về trường hợp đồng thời thuộc nhiều đối tượng BHXH bắt buộc.
Đặc biệt, nếu chủ sở hữu chỉ là người quản lý không hưởng tiền lương tại doanh nghiệp của mình nhưng đã thuộc BHXH bắt buộc theo HĐLĐ tại một công ty khác, thì không đóng thêm theo diện người quản lý không hưởng lương tại doanh nghiệp của mình.
9. Cách doanh nghiệp tự xác định trong thực tế
Thay vì hỏi ngay “người này góp bao nhiêu % vốn?”, doanh nghiệp nên kiểm tra theo trình tự sau:
- Xác định loại hình doanh nghiệp: TNHH MTV, TNHH 2TV+, cổ phần, hợp danh hay doanh nghiệp tư nhân.
- Xác định tư cách pháp lý của cá nhân: Chủ tịch công ty, thành viên HĐTV, thành viên HĐQT, Giám đốc, thành viên hợp danh hay chỉ đơn thuần là cổ đông/thành viên góp vốn.
- Xác định người đó có phải “người quản lý doanh nghiệp” theo khoản 24 Điều 4 Luật Doanh nghiệp hay không.
- Nếu là người quản lý, tiếp tục xác định có hưởng tiền lương hay không để chọn đúng cơ chế đóng.
- Cuối cùng kiểm tra xem người đó có đang thuộc một đối tượng BHXH bắt buộc khác tại đơn vị khác hay không trước khi khai tăng và xác định mức đóng.
Nếu doanh nghiệp thực hiện đúng 5 bước này, phần lớn các trường hợp chủ sở hữu và thành viên góp vốn đều có thể được xác định tương đối rõ ràng.
10. Bảng kết luận nhanh theo từng loại hình doanh nghiệp
| Trường hợp | Kết luận về BHXH bắt buộc | Căn cứ/lý do chính |
|---|---|---|
| Cá nhân là chủ sở hữu Công ty TNHH MTV | Thuộc diện BHXH bắt buộc | Chủ sở hữu đồng thời là Chủ tịch công ty → người quản lý doanh nghiệp |
| Chủ TNHH MTV thuê người khác làm Giám đốc | Vẫn thuộc diện BHXH bắt buộc | Việc thuê Giám đốc không làm mất tư cách Chủ tịch của chủ sở hữu |
| Cá nhân là thành viên Công ty TNHH 2TV+ | Thuộc diện BHXH bắt buộc | Thành viên cá nhân đồng thời là thành viên HĐTV → người quản lý doanh nghiệp |
| Thành viên TNHH 2TV+ không hưởng tiền lương | Vẫn thuộc diện BHXH bắt buộc | Thuộc nhóm người quản lý doanh nghiệp không hưởng tiền lương – điểm n |
| Cổ đông công ty cổ phần, không giữ chức danh quản lý và không có quan hệ lao động thuộc diện bắt buộc | Không phát sinh BHXH bắt buộc chỉ từ tư cách cổ đông | Cổ đông không đương nhiên là người quản lý doanh nghiệp |
| Cổ đông đồng thời là thành viên HĐQT | Thuộc diện BHXH bắt buộc | Thành viên HĐQT là người quản lý doanh nghiệp, kể cả trường hợp không hưởng tiền lương |
| Thành viên hợp danh | Thuộc diện BHXH bắt buộc | Thành viên hợp danh được xác định trực tiếp là người quản lý doanh nghiệp |
| Thành viên góp vốn của công ty hợp danh | Không nên kết luận tuyệt đối; cần xem xét thận trọng | Là thành viên HĐTV nhưng Luật Doanh nghiệp đồng thời quy định không được tham gia quản lý công ty |
| Chủ doanh nghiệp tư nhân | Thuộc diện BHXH bắt buộc | Chủ DNTN được xác định là người quản lý doanh nghiệp |
| Chủ DNTN thuê người khác làm Giám đốc | Vẫn thuộc diện BHXH bắt buộc | Thuê người điều hành không làm mất tư cách chủ DNTN/người quản lý |
11. Ba nhầm lẫn doanh nghiệp thường gặp
Điểm đầu tiên là đồng nhất “chủ sở hữu” với “người đại diện theo pháp luật”. Hai khái niệm này không giống nhau. Chủ Công ty TNHH MTV có thể thuê người khác làm Giám đốc và người đại diện theo pháp luật, nhưng bản thân chủ sở hữu vẫn là Chủ tịch công ty và vẫn là người quản lý.
Điểm thứ hai là cho rằng không nhận lương thì không đóng BHXH. Quy tắc này đã thay đổi căn bản từ 01/07/2025. Người quản lý không hưởng lương hiện cũng thuộc BHXH bắt buộc.
Điểm thứ ba là cho rằng cứ góp vốn là phải đóng BHXH. Điều này cũng sai. Một thành viên cá nhân của TNHH 2TV trở thành thành viên HĐTV nên thuộc nhóm quản lý; nhưng một cổ đông công ty cổ phần chỉ sở hữu cổ phần thì chưa mặc nhiên là thành viên HĐQT. Chính sự khác nhau trong cơ cấu quản trị của từng loại hình doanh nghiệp tạo ra kết quả BHXH khác nhau.
Kết luận
Để trả lời câu hỏi “Chủ sở hữu, thành viên góp vốn có phải đóng BHXH không?”, không nên bắt đầu bằng tỷ lệ vốn góp.
Cách xác định đúng là:
Loại hình doanh nghiệp → tư cách pháp lý của người góp vốn → có phải người quản lý doanh nghiệp hay không → có hưởng tiền lương hay không → mức và phương thức đóng.
Từ 01/07/2025, ranh giới quan trọng nhất đã thay đổi. Có hay không có tiền lương không còn quyết định người quản lý có thuộc BHXH bắt buộc hay không; nó chủ yếu quyết định họ sẽ đóng theo cơ chế nào.
Vì vậy, với doanh nghiệp đang hoạt động, đặc biệt là Công ty TNHH một thành viên và Công ty TNHH hai thành viên trở lên, nên rà soát lại danh sách Chủ tịch công ty, thành viên HĐTV và các chức danh quản lý. Trường hợp trước đây không đăng ký BHXH chỉ vì “không nhận lương” có thể đã không còn phù hợp với Luật BHXH 2024.
Căn cứ pháp lý chính: Luật BHXH số 41/2024/QH15; Nghị định 158/2025/NĐ-CP; Luật Doanh nghiệp 2020 và Văn bản hợp nhất số 67/VBHN-VPQH năm 2025; Luật Việc làm số 74/2025/QH15; Nghị định 374/2025/NĐ-CP; Nghị định 188/2025/NĐ-CP về BHYT.